


 Аналитика
Дефицит топлива подогрел спрос на электромобили. Что это меняет для комтранса и спецтехники?

Дефицит топлива подогрел спрос на электромобили. Что это меняет для комтранса и спецтехники?
На фоне перебоев с бензином и дизельным топливом россияне стали активнее интересоваться автомобилями с возможностью зарядки от электросети. В июне число поисковых запросов об электромобилях выросло более чем на 80%, а аналитические агентства зафиксировали резкое увеличение продаж электрокаров и подключаемых гибридов.
Для коммерческого транспорта и спецтехники переход на электротягу гораздо сложнее, однако топливный кризис добавил к привычным аргументам в пользу электрификации новый — независимость части автопарка от поставок ГСМ. Вместе с «Автостатом» и ГК «АвтоСпецЦентр» разбираемся, что мешает отрасли перейти на электротягу.
Рост поискового интереса и динамика продаж на легковом рынке
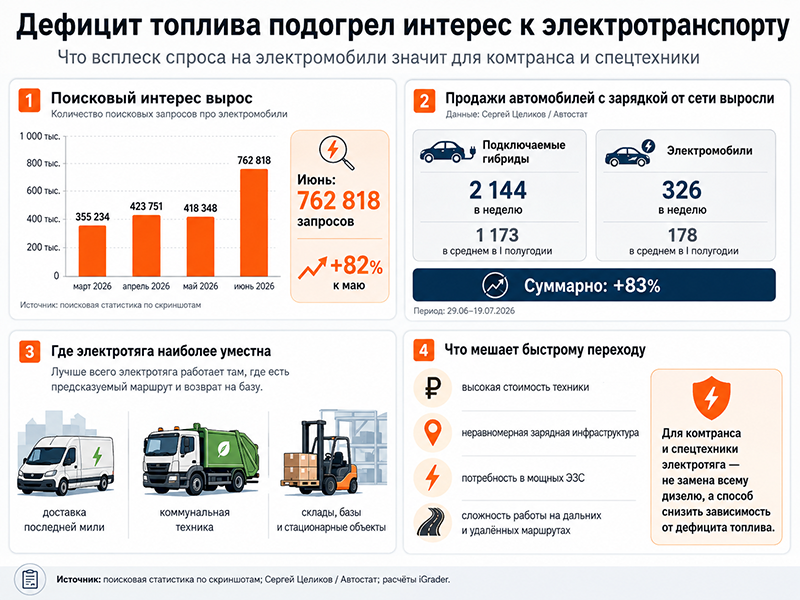
Июнь 2026 года заметно выделился в статистике поисковых запросов. Если в марте запросами на тему электромобилей пользователи интересовались 355,2 тыс. раз, в апреле — 423,8 тыс., а в мае — 418,3 тыс., то в июне показатель достиг 762,8 тыс. запросов. За месяц прирост составил около 82%, а относительно марта интерес вырос более чем вдвое.
Казалось бы, одной поисковой статистики недостаточно, чтобы однозначно связать эту динамику с ситуацией на АЗС, но спустя несколько недель аналогичная динамика возникла уже в регистрациях новых автомобилей.
Директор аналитического агентства «Автостат» Сергей Целиков в июле сообщил о существенном росте продаж электрокаров и подключаемых гибридов и прямо связал его с дефицитом топлива.
- В течение трёх недель с 29 июня по 19 июля в России в среднем за неделю продавали 2144 новых подключаемых гибрида и 326 чистых электромобилей.
- В первой половине 2026 года показатели составляли соответственно 1173 и 178 машин. Совокупный прирост автомобилей, способных получать энергию от электросети, Целиков оценил в 83%.
- На 29-й неделе продажи чистых электромобилей достигли 419 единиц — максимума с начала года, а рекорд подключаемых гибридов был зафиксирован двумя неделями ранее — 2299 машин.
Это статистика легкового рынка, и говорить о таком же росте в сфере коммерческого электротранспорта нельзя. Однако произошедшее показывает, что дефицит топлива может влиять на выбор типа силовой установки.
Доступность энергоносителя как фактор выбора силовой установки

Челябинской области.
До недавнего времени разговор об электрификации транспорта в России обычно строился вокруг стоимости километра пробега, экологических требований, льгот, меньшего количества обслуживаемых агрегатов и развития зарядной инфраструктуры.
Летом 2026 года возник ещё один фактор — возможность самого транспортного средства выйти на линию. Перебои с нефтепродуктами в разных регионах сопровождались ограничениями продаж на отдельных АЗС. Сезонный рост потребления совпал с внеплановыми ремонтами нефтеперерабатывающих предприятий. В конце июня президент Владимир Путин подтвердил наличие дефицита топлива на внутреннем рынке, назвав его некритичным, и заявил о необходимости ускорить вывод НПЗ из ремонтов и увеличить импорт нефтепродуктов.
Для стабилизации внутреннего рынка власти ввели ограничения на экспорт моторного топлива. Для владельца легкового автомобиля неудобство на АЗС означает необходимость искать другую заправку или менять привычный маршрут. Для коммерческого перевозчика последствия могут быть серьёзнее: простой машины превращается в сорванную доставку, невыполненный рейс или остановку технологической операции.
Именно поэтому нынешний топливный кризис позволяет по-другому посмотреть на электрификацию профессионального транспорта. Электромобиль необязательно должен полностью вытеснить дизельную машину. Даже частичный перевод парка на другой источник энергии снижает зависимость предприятия от одного вида энергоресурса.
Ограничения коммерческого транспорта при переходе на электротягу

У коммерческого транспорта другой цикл покупки. Предприятие выбирает не просто автомобиль, а средство производства. Здесь важны грузоподъёмность, коэффициент технической готовности, пробег за смену, остаточная стоимость, наличие сервиса и запчастей, возможность зарядить несколько десятков машин одновременно и последствия простоя.
Российский рынок уже получил несколько проектов, на которых хорошо видны и возможности, и ограничения электрического LCV.
Летом 2026 года начались продажи электрического фургона SOVA 25, производство которого организовано в Елабуге. Машина имеет полную массу 2440 кг, грузоподъёмность до 995 кг, батарею ёмкостью 41,86 кВт·ч и заявленный запас хода более 200 км. Производитель ориентирует модель прежде всего на городскую доставку и предусматривает как ночную зарядку переменным током, так и быструю зарядку постоянным.
Сам формат такой машины показывает, где электрический коммерческий транспорт имеет наиболее понятную нишу: предсказуемый ежедневный маршрут, сравнительно небольшой радиус работы и возвращение на одну базу после смены. В этом случае предприятие может заряжать машины ночью и гораздо меньше зависеть от публичных ЭЗС.
Но есть и противоположный пример. В мае 2026 года компания «ЭМ Рус» прекратила реализацию проекта EVM Pro — электрического грузовика на базе УАЗ «Профи». Производитель сохранил сервис и гарантийные обязательства перед владельцами уже выпущенных машин, однако дальнейший выпуск модели остановлен. Изначально создатели EVM Pro рассчитывали выпускать до тысячи электромобилей ежегодно.
Для российского рынка это важный сигнал. Наличие работающей технологии ещё не означает появления массового сегмента. Электрический коммерческий автомобиль должен сойтись с дизельным конкурентом не только по стоимости энергии, но и по цене приобретения, полезной нагрузке, сервису, остаточной стоимости и загрузке машины в течение всего срока эксплуатации. Нынешний дефицит топлива способен изменить эти расчёты, но не отменяет их.
Электрификация коммунальной техники и внутригородской логистики

Городская коммунальная машина во многих отношениях подходит для электрификации лучше магистрального тягача. Маршрут известен заранее, ежедневный пробег ограничен, техника регулярно возвращается в парк, а режим с частыми разгонами и торможениями позволяет использовать рекуперацию. Кроме того, отсутствие локальных выхлопных газов и снижение шума имеют практическое значение при работе внутри жилой застройки.
Российский пример — электрический мусоровоз КАМАЗ-53198 «Чистогор». Машина получила тяговую батарею ёмкостью 156,6 кВт·ч. Расчётный запас хода при полной массе с учётом работы прессующего оборудования заявлен на уровне 100 км. Изначально КАМАЗ рассчитывал, что этого достаточно минимум для двух циклов сбора и выгрузки отходов. В 2026 году электромусоровоз готовили к испытаниям в реальной эксплуатации. О дальнейшей судьбе автомобиля не сообщается. Известно, что почву для проекта готовят уже более пяти лет.
Показательно здесь не столько конкретное количество километров, сколько сама логика применения. Электрическая машина не пытается заменить дизельный грузовик на маршруте Москва — Новосибирск. Она работает внутри заранее определённого транспортного плеча и заряжается там, где базируется.
По тому же принципу могут электрифицироваться часть развозных фургонов, аэродромная техника, транспорт промышленных предприятий, машины закрытых логистических комплексов и некоторые виды коммунального транспорта.
Среди коммунальной техники на электротяге выделяется «Чистик» МКМ-1904 — компактная полноприводная машина с управляемыми передней и задней осями. Машину показали на прошлогодней выставке А8 МАШИНЫ РОССИИ. Электромотор мощностью 77 кВт обеспечивает запас хода до 200 км. Бункер объёмом 4 куб. м вмещает до 1,6 т отходов и оснащён системой прессования 3:1 с возможностью перегрузки мусора в крупнотоннажный мусоровоз. На шасси также можно устанавливать моющее, подметальное, снегоуборочное и другое коммунальное оборудование. По данным производителя, уровень локализации машины достигает 90%, а ориентировочная стоимость составляет около 6,5 млн рублей.
Аккумуляторная спецтехника: смена под нагрузкой и инфраструктурные требования

Для дорожно-строительной и карьерной техники главной проблемой становится уже не запас хода в привычном автомобильном понимании. Экскаватору или фронтальному погрузчику не нужно проезжать несколько сотен километров по трассе. Ему требуется отработать смену под высокой нагрузкой.
Именно поэтому одним из наиболее быстро развивающихся направлений батарейной спецтехники стали фронтальные погрузчики.
На российском рынке уже предлагается электрический LiuGong 856HE MAX с ковшом объёмом 3,5 м³ и тяговым электроприводом. В глобальной спецификации актуальной версии применяется батарея ёмкостью 423 кВт·ч; для неё предусмотрена зарядка мощностью до 240 кВт, а продолжительность быстрой зарядки составляет около 1,7 часа.
На CTT Expo 2026 электрификация строительной техники была представлена несколькими производителями. В частности, демонстрировались электрический Shantui LE60-X5, российский мини-погрузчик ML-02 ECO со сменной батареей и электрический LiuGong 838TE.
Это уже не единичный концепт, показанный для привлечения внимания к стенду. У крупных китайских производителей сформировались отдельные линейки аккумуляторных строительных машин, часть которых добралась и до российского рынка. Однако именно спецтехника демонстрирует главную инфраструктурную проблему электрификации.
Недостаточность публичной зарядной инфраструктуры для тяжёлой техники
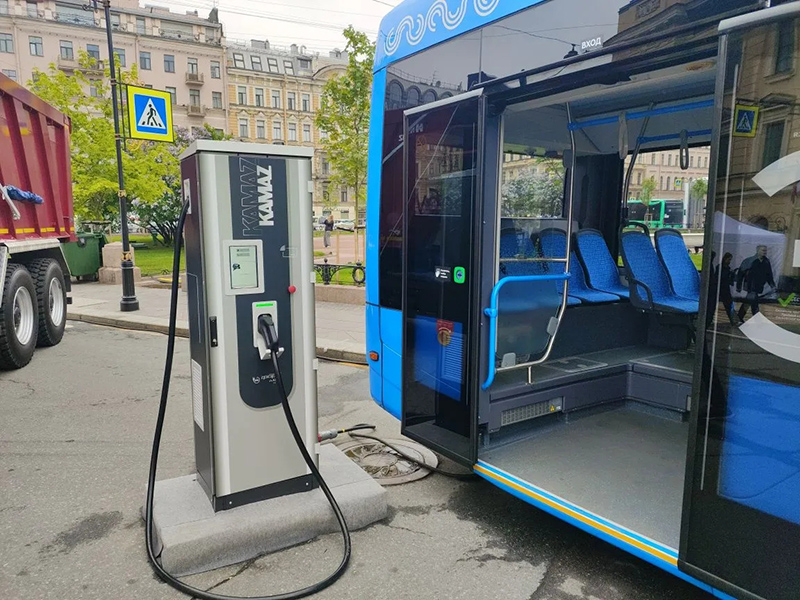
По данным «Автостата», к апрелю 2026 года в России насчитывалось почти 8 тыс. публичных электрозарядных станций. При этом 46% всей сети находилось всего в пяти регионах: Москве, Московской области, Санкт-Петербурге, Краснодарском крае и Татарстане.
С 1 марта 2026 года на АЗС, расположенных в полосах отвода автомобильных дорог, должна быть предусмотрена возможность использования зарядных станций постоянного тока мощностью не менее 44 кВт. Правительственная концепция предполагает довести количество зарядных станций в стране к 2030 году минимум до 72 тыс., включая не менее 28 тыс. быстрых.
Для легкового автомобиля или небольшого LCV это существенное расширение инфраструктуры. Для тяжёлой спецтехники одного количества точек недостаточно.
Батарея электрического фронтального погрузчика может иметь ёмкость в несколько сотен киловатт-часов. Для возвращения такой машины в работу за час-полтора требуется уже не обычная автомобильная зарядка, а источник мощностью в сотни киловатт. К нему добавляются трансформатор, кабельные линии, согласованная мощность объекта и возможность одновременно заряжать несколько единиц техники.
Поэтому при электрификации строительного парка зарядная станция становится частью инфраструктуры самого объекта, почти как мобильная АЗС, топливный склад или ремонтная зона.
И здесь возникает важное отличие от дизеля. Канистру электричества на удалённую стройплощадку не привезти.
Если объект находится рядом с мощной электросетью, электрическая техника получает хорошие исходные условия. Если бригада строит дорогу вдали от населённых пунктов и каждую неделю перемещается на новый участок, дизель остаётся намного удобнее просто потому, что его можно доставить автоцистерной.
Электрическая спецтехника лучше всего чувствует себя там, где уже есть электричество

Поэтому первыми кандидатами на массовое использование аккумуляторной техники выглядят не все стройки сразу, а предприятия с постоянной территорией.
Карьер, дробильно-сортировочный комплекс, цементный завод, металлургическое предприятие, портовый терминал, склад или мусоросортировочная площадка располагают одним преимуществом: техника годами работает примерно в одной зоне. Инвестиции в мощную зарядную инфраструктуру там можно распределить на длительный срок эксплуатации.
Временная дорожная стройка устроена иначе. Парк перемещается вслед за объектом, а вместе с ним приходится переносить и энергетическую инфраструктуру.
Та же граница проходит внутри коммерческого транспорта. Развозной фургон, каждую ночь возвращающийся в распределительный центр, подходит для батарейного привода значительно лучше грузовика, который неделями работает на дальних маршрутах.
Топливный кризис этого физического ограничения не меняет. Он лишь заставляет предприятия внимательнее считать, какую часть транспортных операций действительно необходимо выполнять на дизеле.
Международный опыт: Китай как пример масштабирования электрических грузовиков
На крупнейшем мировом рынке электрических грузовиков переход уже вышел далеко за пределы опытных партий. По данным Международного энергетического агентства (IEA), в 2025 году мировые продажи электрических средне- и крупнотоннажных грузовиков превысили 400 тыс. единиц. Более 90% пришлось на Китай, где электрическим оказался примерно каждый четвёртый проданный грузовик. Доля батарейных моделей среди всех электрических грузовиков достигла 97%. В сегменте тяжёлых машин доля продаж EV в КНР выросла с 13% в 2024 году до 28% в 2025-м.
IEA отмечает, что для отдельных сценариев эксплуатации тяжёлые батарейные грузовики в Китае уже достигают паритета с дизельными по совокупной стоимости владения на пятилетнем горизонте. Этому способствуют снижение стоимости аккумуляторов, развитая промышленная база и государственные программы.
Для России китайская статистика важна не как готовый прогноз. У нас другие расстояния, климат, стоимость техники, структура перевозок и зарядная инфраструктура. Но она показывает, что ограничения электрического грузового транспорта не являются непреодолимыми с технической точки зрения. Решение упирается прежде всего в экономику конкретного маршрута и наличие энергии.
ГК «АвтоСпецЦентр»: рынок на пороге изменений
Подтверждением тезиса о том, что переход на альтернативные источники энергии зависит от инфраструктуры, служит экспертное мнение пресс-службы Группы компаний «АвтоСпецЦентр».
Сотрудники предприятия уверены: российский рынок спецтехники стоит на пороге значительных изменений, переход на электрические и гибридные двигатели способствует экономии топлива и снижению вреда для окружающей среды.
Наиболее значительным препятствием на пути перехода на альтернативное топливо в компании называют острый дефицит квалифицированных кадров в отрасли, так как работа с высоковольтным оборудованием требует особых знаний, которые нельзя получить в стандартных учебных заведениях. Таким образом, без притока инженеров и техников сервисное обслуживание новой техники становится крайне затруднительным.
Вторым серьёзным барьером для более динамичного перехода на электрический и гибридный транспорт является отсутствие зарядной инфраструктуры на строительных площадках. Если сеть зарядных станций для легковых электромобилей на городских улицах и трассах постепенно растёт, то на удалённых объектах ситуация иная. Для питания мощных электрических экскаваторов или погрузчиков потребуется создание специальной инфраструктуры, которая на многих стройплощадках отсутствует.
Немаловажно и то, что в компании уделяют внимание экологической стороне вопроса:
«Утилизация литий-ионных батарей представляет собой сложную задачу. Если не создать систему сбора и переработки, отслужившие энергонакопители будут загрязнять почву тяжёлыми металлами. Для успешного перехода на «зелёную» спецтехнику российскому бизнесу и государству предстоит решить три взаимосвязанные задачи: подготовить специалистов, создать инфраструктуру и наладить переработку отходов».
Влияние топливного кризиса на среднесрочные инвестиционные решения
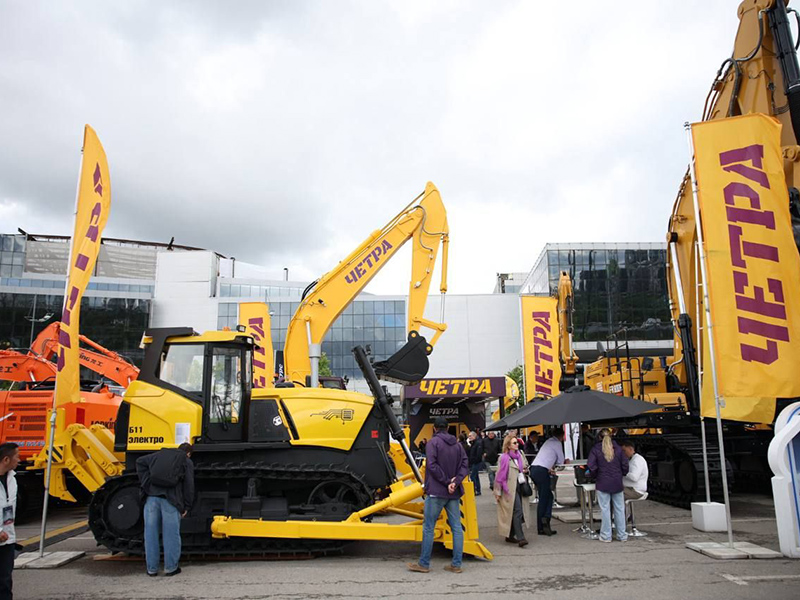
В краткосрочной перспективе ожидать массового отказа российских перевозчиков или строительных компаний от дизеля оснований нет. Автопарк невозможно заменить за несколько месяцев. Тем более профессиональный: срок эксплуатации грузовика или спецмашины значительно превышает продолжительность любого локального топливного дефицита.
И если прежде предприятие сравнивало дизельную и электрическую машину преимущественно по цене приобретения и стоимости километра или моточаса, то теперь в расчёте появляется ещё одна переменная — доступность энергоносителя. Для большого парка это вопрос диверсификации рисков.
Предприятие, располагающее сотней машин на дизеле, полностью зависит от поставок одного вида топлива. Если часть техники питается от собственной зарядной инфраструктуры, остановка или ограничение одного канала энергоснабжения уже не блокирует весь парк.
Особенно заметен этот эффект там, где предприятие способно контролировать источник энергии самостоятельно: на логистической базе, промышленной площадке, коммунальном предприятии или стационарном строительном объекте.
При этом электричество тоже нельзя считать абсолютно гарантированным ресурсом. Для крупного парка нужны достаточная выделенная мощность, резервирование, управление пиковыми нагрузками и зачастую модернизация сетевой инфраструктуры. Электрификация не устраняет энергетические риски — она меняет их структуру.
Электрификация как инструмент диверсификации энергетических рисков
Скачок интереса к электромобилям летом 2026 года вряд ли означает начало немедленного массового перехода российского транспорта на батареи. Но он хорошо показывает, насколько быстро меняется отношение к альтернативным силовым установкам, когда привычное топливо перестаёт быть гарантированно доступным.
На легковом рынке реакция уже проявилась в продажах. Для коммерческого транспорта процесс будет идти медленнее, поскольку здесь покупают не способ передвижения, а инструмент, который должен ежедневно приносить деньги.
И именно поэтому электрификация профессионального парка может развиваться не по принципу «заменим весь дизель», а точечно. Электрофургоны — на городских маршрутах с возвратом на базу. Электрические мусоровозы — в муниципальных парках. Погрузчики — на предприятиях и стационарных объектах, где можно поставить зарядное оборудование необходимой мощности.
Магистральный грузовик, дорожная машина в экспедиционном режиме или техника на удалённом объекте пока остаются намного более сложной задачей.
Топливный дефицит не решил проблемы высокой стоимости батарей, зарядной инфраструктуры и ограниченного предложения тяжёлой электрической техники. Зато он добавил рынку аргумент, которого ещё год назад почти не было в расчётах: сколько стоит не литр дизеля, а возможность продолжить работу, когда этого литра нет в свободной продаже. И для профессионального транспорта этот вопрос в перспективе может оказаться важнее моды на электромобили.




Сообщить об опечатке
Текст, который будет отправлен нашим редакторам: