


ДСТ и спецтехника: почему рынок в минусе и где первые признаки стабилизации
В отдельных сегментах рынка спецтехники появились первые признаки оживления. В первом полугодии 2026 года российские заводы увеличили отгрузки фронтальных погрузчиков на 53,4%, экскаваторов-погрузчиков — на 16,1%, автогрейдеров — на 11,1% год к году. Такие данные «Росспецмаша» приводит «Коммерсантъ». При этом продажи новой российской дорожно-строительной техники на внутреннем рынке в денежном выражении сократились на 30,2%, до 14,8 млрд рублей. Рост отдельных категорий пока не позволяет говорить о восстановлении рынка в целом.
Что показывает статистика рынка ДСТ
Источники описывают разные стороны рынка. «Русбизнесавто» оценивает динамику отдельных категорий дорожно-строительной техники на основе собственных данных и открытых источников, включая Федресурс. НАПИ публикует количество машин, выданных в лизинг, а «Эксперт РА» — денежный объём нового лизингового бизнеса. При этом новые договоры могут заключаться и на подержанную технику. Поэтому рост лизинга сам по себе не подтверждает увеличения продаж новых машин.
В цифрах «Росспецмаша» учитываются продажи новой техники российских заводов на внутреннем рынке. Ассоциация объединяет сведения предприятий, выпускающих около 80% российской ДСТ. Это важный показатель состояния отечественного производства, но он не охватывает весь рынок вместе с импортом.
Рынок ДСТ в 2025 году: насколько глубоким оказался спад
С предысторией нынешней ситуации можно ознакомиться здесь и здесь. По итогам 2025 года продажи новой российской ДСТ снизились на 27,5%, до 54,7 млрд рублей. При этом отечественные заводы увеличили отгрузки экскаваторов-погрузчиков на 34,9%, до 932 машин, свидетельствуют данные «Росспецмаша».
На более широком рынке динамика этой категории была противоположной: «Русбизнесавто» оценила её сокращение в 62,6%. Отрицательный результат компания зафиксировала и по остальным рассматриваемым видам ДСТ.
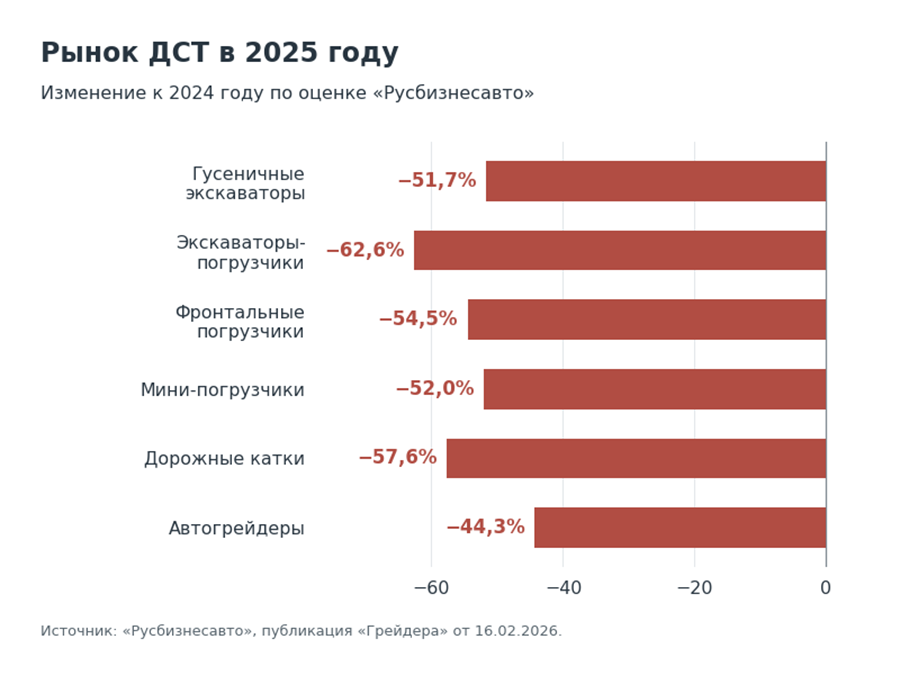
Одна из возможных причин такой разницы — переключение заказчиков на отечественную продукцию при сокращении общего числа покупок. Для расчёта изменения долей нужны сопоставимые абсолютные объёмы обеих выборок.
Почему рынок дорожно-строительной техники остаётся в минусе
- Финансирование ограничивает доступный бюджет. На 15 октября 2026 года ключевая ставка Банка России составляет 14%. Это ниже прежнего пика в 21%, но стоимость конкретного лизингового договора зависит также от аванса, срока, страхования и финансового положения клиента. Снижение ставки не гарантирует, что подрядчику одобрят сделку или что машина окупится при его загрузке.
В сентябрьском разборе лизинга мы отмечали более осторожную оценку заёмщиков. Покупателю приходится учитывать всю сумму обязательств: низкий первый взнос может сочетаться с высокой нагрузкой в последующие месяцы.
- Новые машины конкурируют с накопленными запасами. Дилер может предлагать технику, ввезённую несколько лет назад, а лизингодатель — сравнительно свежую машину с наработкой. Оба предложения способны оттянуть покупателя у завода. Для продавца длительное хранение означает связанные средства и дополнительные расходы; для покупателя появляется возможность торговаться, но остаются вопросы состояния и будущего ремонта.
Первый заместитель генерального директора «Балтийского лизинга» Антон Сапожков отмечал, что «есть тяжёлые позиции, которые могут стоять на складе год и два». По его наблюдениям, клиенты покупают технику под подтверждённые контракты и тендеры.
- Цена свежего импорта меняется иначе, чем цена старых запасов. В 2026 году рост утильсбора неодинаков для разных категорий. В наших расчётах для нового экскаватора мощностью от 50 до менее 170 л. с. платёж увеличился с 690 тыс. рублей в 2025 году до 3,36 млн в 2026-м. Для экскаватора-погрузчика того же диапазона — до 3,2 млн рублей. В других категориях изменение могло быть существенно меньше.
В цене старых запасов уже учтены прежние условия ввоза, поэтому изменение сбора не одинаково влияет на все предложения. Кроме того, с 1 января 2026 года основная ставка НДС выросла с 20 до 22%, что подтверждает ФНС. Эти изменения усилили давление на покупателей в 2026 году; спад начался раньше.
- Заказчики откладывают расширение парков. При неопределённой загрузке предприятие может ремонтировать существующие машины или привлекать технику под отдельный объект. Потребность выполнить земляные работы сохраняется, но покупка нового экскаватора откладывается.
Участники рынка, опрошенные «Коммерсантом», связывали слабый спрос с жилищным и дорожным строительством, дорогим финансированием и распродажей запасов. Дополнительным фактором конкуренции для российских заводов они называли укрепление рубля, которое повышало относительную доступность импортных машин.
Рынок ДСТ: динамика сегментов
В первом полугодии 2026 года российские отгрузки выросли в трёх категориях. В пяти остальных, представленных в статистике «Росспецмаша», спад продолжился.
Экскаватор-погрузчик может работать на стройплощадке и обслуживать городское хозяйство. Такая универсальность расширяет круг заказчиков. Однако сама по себе она не гарантирует роста: у мини-погрузчика тоже много применений, а его российские отгрузки сократились сильнее всего. Значение имеют цены, запасы конкурирующих машин и доступность финансирования.
В обзоре экскаваторов-погрузчиков представители поставщиков связывали выбор клиентов с сервисом, гарантией и наличием запчастей. В таких условиях локальный производитель способен увеличить продажи внутри сжимающегося рынка, если его предложение лучше соответствует условиям конкретного заказа.
При сокращении отгрузок мини-погрузчиков на рынок выходят новые марки и конструкции. Как отмечалось в обозрении рынка мини-погрузчиков, часть проектов была начата после 2022 года и только теперь дошла до серийной готовности. Производители ищут свою нишу, в том числе среди небольших подрядчиков. Расширение предложения в этом случае опережает восстановление спроса.

Карта рынка ДСТ и спецтехники — динамика по сегментам
В таблице — изменения отгрузок российских заводов на внутренний рынок за январь–июнь 2026 года к тому же периоду 2025-го, в штуках. Негативные факторы — редакционная оценка по отраслевым публикациям; их вклад в динамику количественно не измерен.
| Сегмент техники | Текущий статус спроса | Главный негативный фактор | Первые маркеры стабилизации |
| Экскаваторы | Отгрузки РФ −16,7% | Избыток машин на складах и слабые инвестиционные закупки | Спад сохраняется; разворот не подтверждён |
| Экскаваторы-погрузчики | Отгрузки РФ +16,1% | Конкуренция с импортными и подержанными машинами | Рост российских отгрузок после увеличения на 34,9% в 2025 году |
| Фронтальные погрузчики | Отгрузки РФ +53,4% | Дорогой лизинг и отложенное обновление парков | Самый высокий темп роста в рассматриваемой выборке |
| Автогрейдеры | Отгрузки РФ +11,1% | Ограничения бюджетов дорожных заказчиков | Положительный результат полугодия после −3,1% в I квартале |
| Дорожные катки | Отгрузки РФ −5,9% | Осторожные закупки дорожных подрядчиков | Небольшой спад; устойчивого роста пока нет |
| Гусеничные бульдозеры | Отгрузки РФ −53,8% | Слабый инвестиционный спрос в строительстве | Подтверждённого разворота нет |
| Краны-трубоукладчики | Отгрузки РФ −56,5% | Зависимость закупок от крупных инвестиционных проектов | Подтверждённого разворота нет |
| Мини-погрузчики | Отгрузки РФ −64,4% | Избыточное предложение и дорогой лизинг | Подтверждённого разворота нет |
Источники динамики: «Росспецмаш» (полугодие, 2025 год); данные за I квартал, «Грейдер».
Кто покупает спецтехнику — разбор отраслей-потребителей
Дорожное строительство и содержание дорог
У дорожного заказчика есть несколько разных задач: построить новую трассу, отремонтировать покрытие, содержать действующую сеть. Для первой требуется комплекс землеройных и дорожных машин, для второй — техника под конкретную технологию ремонта, для третьей — парк для регулярного обслуживания. Сокращение крупной стройки и сохранение уборочных работ будут по-разному отражаться на закупках.
В разборе дорожной программы мы приводили общий объём финансирования на 2026–2031 годы в 9,1 трлн рублей и обращали внимание на перераспределение расходов. Сам по себе многолетний бюджет ещё не равен заказу на технику в текущем сезоне: важны сроки контрактов, состав работ и выплаты подрядчику.
«Если дорогу запустить и вовремя не обслужить, потом её дороже будет ремонтировать», — отмечал научный руководитель Института экономики транспорта ВШЭ Михаил Блинкин. Для рынка машин это объясняет различие между спросом на расширение инфраструктуры и потребностью обслуживать уже построенное. При этом наличие обязательных работ не отменяет финансовых ограничений коммунальных и дорожных организаций.
Показателен запрос со стороны самого подрядчика. Главный механик ООО «Татнефтедор» Андрей Подопрелов на отраслевой дискуссии сформулировал его так: «Скажите нам стоимость владения в ближайшие три года». Для такого покупателя предложение должно объяснять будущие затраты на работу и обслуживание машины, а также риск простоя.
Жилищное строительство
Девелоперский цикл влияет на спрос через подрядные работы. Подготовка площадки и котлована, устройство сетей, благоустройство требуют разных машин и приходятся на разные этапы проекта. Поэтому даже при сдаче большого объёма жилья застройщик может уменьшать заказы на земляные работы для следующих объектов.
По данным, приведённым «Коммерсантом», ввод жилья в первом квартале 2026 года составил 22,96 млн м² — на 28,2% меньше год к году. Однако ввод отражает завершение ранее начатых проектов. Для оценки будущего спроса на экскаваторы и погрузчики важнее также следить за запуском новых площадок и портфелем подрядных контрактов.
При восстановлении заказов первым сигналом может стать увеличение загрузки действующего парка. Покупка потребуется позже — когда свободных мощностей перестанет хватать либо ремонт старых машин станет слишком дорогим. Рост заводских отгрузок способен запаздывать относительно оживления строительства.
Добывающая промышленность
В добыче нужно разделять закупки для нового проекта и замену машин на работающем предприятии. Перенос освоения месторождения способен остановить большой заказ на парк. На действующем карьере решение о замене экскаватора или бульдозера зависит также от износа, производственного плана и потерь от простоя.
Особенно ограничены возможности угольщиков. По оперативным данным Росстата, сальдированный убыток организаций по виду деятельности «добыча угля» в 2025 году составил 408 млрд рублей. Такой финансовый результат указывает на ограничения для инвестиций, хотя сам по себе не измеряет закупки техники.
Положение рудных карьеров может отличаться: у них другая продукция, экспортные возможности и инвестиционные циклы. Поэтому для поставщика тяжёлых экскаваторов и бульдозеров существенны планы конкретных предприятий — ввод мощностей, замена изношенных машин, сервисные контракты. Общая динамика производства ДСТ не раскрывает этот спрос по отраслям.
Коммунальное хозяйство
У коммунальных организаций значительная часть работ повторяется независимо от запуска новых строек: вывоз отходов, уборка улиц, обслуживание сетей. Однако сохранение объёма услуг становится заказом на новую машину только при наличии средств и приемлемого финансирования.
Здесь есть подтверждённый пример положительной динамики. В 2025 году в России зарегистрировали 5494 коммунальных автомобиля — на 10% больше, чем годом ранее. В том числе 2569 комбинированных дорожных машин, также с ростом на 10%, и 1753 мусоровоза, на 7% больше.
Положительная динамика автомобильной техники указывает на устойчивость части коммунального спроса. Для погрузчиков и землеройных машин, работающих в ЖКХ, необходима отдельная статистика.
Дополнительный источник будущих заказов — программы обновления коммунальных парков. В июньской публикации со ссылкой на Российского экологического оператора сообщалось о планах регионов приобрести более 2200 мусоровозов в 2026–2028 годах. Пока это план закупок на несколько лет; оценивать его реализацию следует по заключённым договорам и поставленным машинам.
Первые признаки стабилизации рынка ДСТ в 2026 году
Первый сигнал — замедление падения продаж российских производителей:
- в январе–марте они сократились на 51,3%, до 5,8 млрд рублей;
- за январь–июнь — на 30,2%, до 14,8 млрд.
Полугодовая динамика менее отрицательна, чем квартальная. Однако по двум накопленным показателям нельзя установить момент прохождения минимума: для этого нужен сопоставимый помесячный или поквартальный ряд.
Второй сигнал — рост выдач в лизинг. По данным НАПИ, за первое полугодие 2026 года клиентам передали 19,4 тыс. единиц спецтехники, на 30,5% больше год к году. В дорожно-строительной категории увеличение составило 24,8%. При этом подъёмная техника показала спад: даже внутри лизинга движение неодинаково.

Оживление сделок со строительными машинами отмечает и «Эксперт РА»: стоимость нового бизнеса в этом сегменте увеличилась на 18%. Показатель измеряется в деньгах и рассчитывается по другой классификации, чем статистика НАПИ.
Около 14% нового бизнеса всего лизингового рынка в первом полугодии пришлось на подержанное имущество. Эта доля не характеризует отдельно ДСТ, но объясняет важное ограничение: новые сделки могут возвращать в работу уже существующий парк. Для оценки спроса на новую технику необходима разбивка по возрасту предмета лизинга.
Третий сигнал — рост отдельных российских категорий и коммунальных регистраций. Устойчивость этих изменений покажут следующие периоды и загрузка заказчиков.
Какие показатели можно отслеживать
| Показатель | Что он позволяет проверить | Как читать результат |
| Продажи новых машин за одинаковые периоды | Расширяется ли спрос после спада | Разделять отечественную технику и весь рынок; смотреть штуки и деньги |
| Остатки на складах и срок продажи | Снижается ли избыток предложения | Сокращение импорта без данных о складах недостаточно |
| Новые договоры на технику без наработки | Возвращаются ли инвестиционные покупки | Отделять их от повторного лизинга подержанных машин |
| Контракты и загрузка владельцев парков | Появилась ли работа для дополнительной техники | Объявленный бюджет проверять по договорам и исполнению |
| Цены сделок и условия финансирования | Меняется ли доступность покупки | Скидки могут означать распродажу; учитывать аванс и полную сумму платежей |
Когда рынок ДСТ сможет восстановиться
Стабилизация может закрепить продажи на более низком уровне, чем в период импортного бума. Возвращение к пиковым объёмам потребует роста строительной активности и инвестиционных закупок.
Партнёр SBS Consulting Дмитрий Бабанский допускает сохранение годовых продаж российской ДСТ на уровне 2025-го. Положительный перелом он связывал с улучшением макроэкономических условий и появлением источников спроса. Это прогноз эксперта, а не зафиксированный результат года.
Для производителей решающими станут новые заказы подрядчиков и сокращение избыточных запасов. Владельцу парка стоит оценивать покупку по загрузке, доступности сервиса и расходам на эксплуатацию. Подтверждённый контракт может обосновывать приобретение машины ещё до улучшения общей статистики.
Вопрос — ответ
Почему рынок ДСТ остаётся в минусе?
Закупки ограничивают дорогие деньги, слабый инвестиционный спрос и конкуренция с машинами из складских запасов и лизинговых возвратов. В 2026 году добавились изменения утильсбора и повышение основной ставки НДС.
Насколько сократился рынок дорожно-строительной техники в 2025 году?
Продажи новой российской ДСТ снизились на 27,5%, до 54,7 млрд рублей. На более широком рынке рассматриваемых категорий «Русбизнесавто» оценило спад в 44–63%. Эти показатели охватывают разные выборки.
Какая спецтехника сейчас наиболее востребована?
По темпам роста российских отгрузок в первом полугодии 2026 года выделяются фронтальные погрузчики, экскаваторы-погрузчики и автогрейдеры. Это лидеры динамики в рассматриваемой выборке; для рейтинга по числу покупок нужны абсолютные объёмы.
Можно ли считать рост лизинга восстановлением продаж новой техники?
Только после проверки состава сделок. В лизинг передают и новые, и подержанные машины. Рост выдач показывает оживление финансирования, но для оценки заводских продаж необходимо отдельно учитывать технику без наработки.
Когда ожидать стабилизации рынка ДСТ?
Отдельные признаки уже есть: замедлилось падение российских продаж, выросли выдачи ДСТ в лизинг. Устойчивость изменений подтвердят следующие сопоставимые периоды, сокращение запасов и улучшение загрузки покупателей. Единой даты восстановления для всех сегментов пока нет.
Подготовил Марат Абдулвалеев.








Сообщить об опечатке
Текст, который будет отправлен нашим редакторам: